Category Archives: Uncategorized

Monopolistik: Tumbuh Pesat atau Mati


Ada 2 jenis produk di pasar yaitu komoditas (non branded) dan produk bermerek (branded product). Komoditas adalah produk yang dijual di pasar tampa merek. Atau bisa juga sudah ada lebel mereknya tetapi para pembeli belum melihat merek sebagai pembeda terhadap produk tanpa merek.

Terkait branded dan non branded produk ini, ada dua karakteristik yang sudah saya tulis terlebih dulu di web ini. Pertama adalah Fenomena crowding effect. Ini adalah salah satu karakteristik menonjol dunia bisnis saat ini. Konsumen hanya akan mau membeli atau mengkonsumsi produk yang banyak dipakai masyarakat secara luas dimana-mana. Silakan klik link untuk bahasan detail.

k24 gerai1

K-24 adalah penguasa pasar apotek era monopolistik. Gambar dari apotek-k24.com diedit.

Kedua adalah adalah career choice effect. SDM unggul dari berbagai lembaga pendidikan unggul hanya mau bekerja di perusahaan-perusahaan besar yang beroperasi di mana-mana lintas negara. Perusahaan-perusahaan kecil yang hanya beroperasi secara lokal hanya bisa memperoleh SDM sisa-sisa. Silakan baca link untuk bahasan lebih detail.

Nah, untuk tulisan ini, saya akan membahas karakteristik ketiga dunia bisnis kekinian. Karakteristik itu adalah apa yang disebut sebagai monopolistik dan oligopolistik. Monopolistik artinya bersifat seperti monopoli. Oligopolistik artinya bersifat seperti oligopoli. Monopoli dan oligo poli cenderung terjadi pada non branded product. Mari cermati  kondisi monopoli dan monopolistik dari narasi-narasi berikut ini.
Gambar berikut tidak memiliki atribut alt; nama berkasnya adalah nenbak-pistol.jpg

Monopoli: Menguasai seluruh permainan. Tidak ada yang bisa melawan.

Dulu, masyarakat minum air PDAM kerena memang hanya PDAM yang diberikan hak oleh pemerintah. Maka, PDAM adalah pemegang pasar monopoli karena regulasi pemerintah. Dalam suasana monopoli itu tahun 80-an akhir Aqua mulai masuk ke pasar dengan cara yang sama sekali berbeda dengan cara PDAM. PDAM menjual air melalui jaringan perpipaan sebagai komoditas, Aqua menjual produk air dalam kemasan bermerek. Apa yang terjadi? Kini Aqua menguasai pasar air minum secara monopolistik. Aqua sukses mengambil pasar industri air minum yang semula monopoli PDAM kini monopolistik oleh Aqua.

img_20190502_182010.jpg

Monopolistik: Chevrolet seolah memonopoli pasar mobil di Tashkent, Uzbekistan. Foto koleksi pribadi

Jika membutuhkan bank, tahun 1980-an masyarakat dilayani oleh bank-bank BUMN yaitu BNI, BRI dan BTN. BUMN menjadi pemegang monopoli sektor perbankan oleh regulasi pemerintah. Tetapi monopoli itu kini telah berubah. Masyarakat yang membutuhkan bank sebagai sarana transaksi bisnis secara online terlayani secara monopolistik oleh BCA. BCA merajai pasar.

Untuk berkomunikasi era tahun 1980-an atau sebelumnya masyarakat hanya menggunakan jasa telepon dari Telkom. Pemerintah memberi hak monopoli kepada perusahaan milik negara ini. Bagaimana saat ini? Telkom masih menjadi pemegang pangsa pasar terbesar. Tetapi tidak lagi melalui monopoli. Telkom menguasai pasar secara oligopolistik melalui Telkomsel bersama-sama dengan Indosat Oredoo dan XL Axiata. Industri telekomunikasi telah berubah dari monopoli menjadi oligopolistik.

Tahun 1980-an atau sebelumnya masyarakat berbelanja kebutuhan sehari-hari melalui toko kelontong di kampung-kampung. Kini telah berubah. Dimana-mana hadir Indomaret (berdiri 1988) dan kemudian disusul oleh Alfamart (berdiri 1999) yang kini menguasai pasar secara oligopolistik. Toko-toko kelontong di kampung-kampung satu demi satu mundur dari pasar

Jika membutuhkan obat, tahun 1990-an atau sebelumnya masyarakat datang ke apotik-apotik terdekat tanpa peduli nama. Kini berbeda. Ada K-24 yang hadir dimana-mana dan menguasai pasar secara monopolistik. Apotik-apotik tradisional tereliminasi satu demi satu.

Itulah beberapa narasi tentang era baru yang disebut sebagai monopolistik dan oligopolistik. Pengikat antara konsumen dengan produsen pada era ini adalah merek. Bukan paksaan oleh regulasi pemerintah seperti pada era monopoli. Pemerintah dan kekuasaan negara sudah tidak efektif. Inilah karakteristik penting dunia bisnis saat ini. Perusahaan yang siap akan tampil tak tergantikan di pasar.  Yang tidak siap akan tereliminasi dari pasar. Tergantikan oleh perusahaan yang siap.

logo tag line korporatisasi animasi awan

Korporatisasi dari SNF Consulting adalah jawaban agar perusahaan bisa makin eksis di tengah fenomena dunia bisnis yang monopolistik.

Rumus sederhananya adalah: membesar atau mati. Membesar dengan pertumbuuan eksponensial melalui scale up. Bukan sembarang scale up. Jika scale up diibaratkan sebagai menginjak pedal gas dalam mengemudikan mobil, jangan lupa pastikan bahwa mobil tersebut pedal remnya juga berfungsi dengan baik. Pedal rem dalam scale up adalah tingkat kegagalan sebagai salah satu penanda perusahaan telah berada pada taham Revenue and Profit Driver (RPD) dalam 8 langkah Corporate Life Cycle.

Tumbuh pesat atau mati. Inilah mengapa perusahaan-perusahaan start up hadir di pasar dengan “bakar uang” demi memperoleh konsumen. Ini tidak mungkin dilakukan tanpa dukungan modal besar. Wajar jika perusahaan-perusahaan start up seperti Gojek atau Grab rajin “bakar uang”  melakukan proses korporatisasi sejak awal. Bagaimana perusahaan tempat Anda berkarya? Siap menghadapinya?

Diskusi lebih lanjut? Gabung Grup Telegram  atau Grup WA SNF Consulting

*)Artikel ke 213 ini ditulis pada tanggal 5 Agustus 2019  di kantor pusat SNF Consulting di Jl. Pemuda 60-70 Surabaya oleh Iman Supriyono, konsultan dan direktur pada perusahaan konsultan manajemen tersebut.

Menang Melawan Si Curang


Membaca judul ini, bisa jadi Anda langsung membayangkan tentang kecurangan politik. Tentang kecurangan Pemilu yang baru saja berlalu. Tetapi saya tidak akan menulis tentang politik. Kecurangan adalah sesuatu yang umum terjadi di bidang apa saja. Saya suka sekali prinsip dalam Al Qur’an yang menyatakan bahwa betapa sedikitnya hamba-Nya yang bersyukur. Sedikit dalam bahasa Arab artinya adalah satu atau dua. Lebih dari itu disebut banyak. Nah, kecurangan adalah salah satu tanda orang yang tidak bersyukur. Jadi santai saja menghadapi orang yang curang. Kehidupan memang begitu. Jadilah bagian dari yang sedikit. Untuk menang!

Iman pencak silat edit

Pendekar sejati tetap akan menang walau lawannya curang. Semboyannya, “Suro diro joyoningrat, lebur dening pangastuti”. Segala kekerasan dan angkara murka akan terkalahkan oleh kasih sayang. Foto: koleksi pribadi masa remaja berlatih dan melatih pencak silat

Yang penting dan saya selalu ajarkan pada anak-anak adalah bahwa dalam kondisi apapun kita tetap harus berdiri tegak dalam kejujuran. Berpegang teguh pada keluhuran. Pegang teguh dua prinsip penting berikut ini. Pertama, tidak pernah berkata di luar fakta, baik secara lisan maupun secara tertulis. Kedua, tidak pernah mengambil sesuatu di luar hak. Kecurangan dilakukan dengan melanggar dua prinsip ini sekaligus.

Si curang memang menghalalkan segala cara untuk memperoleh sesuatu. Menghalalkan segala cara untuk menang. Dengan demikian mereka memiliki segala cara untuk menang. Lalu bagaimana kita? Haruskah kita kalah? Tidak! Kita harus tetap menang. Kita akan menghalalkan segala cara yang memang halal untuk menang. Dengan demikian kita harus lebih cerdik, lebih piawai merancang strategi, dan lebih disiplin dalam eksekusi. Akhirnya, tetap memang dengan jujur dan bermartabat melawan si curang.

$$$

Seperti saya nyatakan di pembukaan. Saya tidak sedang menulis tentang politik. Tetapi tentang bisnis. Seperti di dunia apapun, termasuk di dunia bisnis, kita sering mendengar adanya kecurangan. Mindset seperti ini akan sering muncul di sekitar kita: tidak mungkin mendapatkan order kecuali dengan menyuap orang dalam, perusahaan-perusahaan publik pun bermain curang, perusahaan anu menghalalkan cara untuk menguasai ekonomi, ada naga sembilan yang bermain kotor untuk menguasai bisnis dan lain dan lain lain.

Saya katakan sekali lagi, kecurangan itu banyak dilakukan di dunia apapun. Itulah pernyataan di kitab suci. Tetapi kitab suci  tidak mengajarkan kita untuk menyerah. Lalu bagaimana caranya? Ini baru pertanyaan menarik. Bagaimana dalam suasana curang kita bisa menang di sektor apapun sesuai dengan pilihan karir kita.

Sebagai gambaran, misalkan Anda akan berinvestasi membeli saham BlackRock Inc, sebuah perusahaan investasi yang berbasis di USA. Baca laporan keuangannya. Dalam tiga tahun terakhir misalnya pendapatannya naik terus. Dari USD 12,3 miliar tahun 2016, naik menjadi USD 13,6 miliar tahun berikutnya, dan USD 14,2 miliar pada tahun 2018. Labanya pun naik terus dari USD 3,2 miliar, menjadi USD 3,6 miliar dan terakhir 4,4 miliar. Pada rentang periode tersebut, omzet naik 15%. Laba naik 38%. Cukup bagus  untuk perusahaan yang beroperasi di berbagai negara ini.

logo-snf-consulting-dengan-tag-line-studi-kelayakan.jpg

Bagaimana kinerja sahamnya? Perusahaan ini IPO tahun 1999 dengan harga USD 14 per lembar saham. Saat ini harganya naik menjadi USD 478,4. Naik 43 kali dalam waktu 20 tahun. Jika Anda berinvestasi Rp 1 miliar tahun 1999, uang Anda kini menjadi RP 43 miliar. Tiap tahun rata-rata naik 20% secara compounded. Belum dihitung dividennya. Tahun lalu memberi dividen 2,76% dari harga saham saat ini. PER nya adalah 18 kali alias ROI nya adalah 6% per tahun.

Angka-angkanya semua bagus. Bisa saja terjadi kecurangan di perusahaan. Tetapi securang apapun, angka tersebut masih bagus. Katakan ada kecurangan dengan mengakibatkan laba dan omset perusahaan berkurang. Tetapi dikurangi seperti apapun angka omzet, laba, pertumbuhan harga saham, dan dividen masih sangat bagus. Jadi tetaplah BlackRock menjadi perusahaan yang menguntungkan bagi investornya. Pegang angka formalnya. Tidak usah sibuk dengan dugaan banyak orang.

Di atas adalah gambaran menghadapi kecurangan di sektor keuangan. Bagaimana di sektor pemasaran? Sama saja. Selalu ada cara untuk menang tanpa curang. Kecurangan pemasaran bisa dilakukan misalnya melalui kongkalingkong dengan regulator untuk menghasilkan pasar monopoli. Dengan jujur dan berperilaku luhur, kita akan bisa menghasilkan kekuatan monopolistik. Merek yang kuat bisa menghasilkan kekuatan monopolistik. Misalkan, di dunia gadget saat ini Android adalah pemegang pasar monopolistik di berbagai negara dengan sistem politik apapun. Konsumen tidak mau pindah ke pesaing bukan karena dipaksa oleh kebijakan monopoli pemerintah. Melainkan karena sudah begitu kuatnya Android sebagai sebuah merek dagang. Seolah tidak ada penggantinya. Android sudah menjadi merek monopolistik di pasar gadget.

Logo SNF Consulting dengan tagline korporatisasi efek star

Korporatisasi dari SNF Consulting untuk perusahaan Anda

Itulah gambaran tetap menang dalam suasana kecurangan. Di bisnis begitu. Di politik pun begitu. Atau di bidang apapun, Memang lebih berat menghadapi lawan yang curang. Tetapi bagi orang yang berjiwa besar, hal yang berat justru membangkitkan adrenalin. Untuk bekerja lebih cerdik. Untuk bekerja dengan nafas lebih panjang. Untuk bekerja lebih yakin. Untuk menang. Bisa!

Diskusi lebih lanjut? Gabung Grup Telegram  atau Grup WA SNF Consulting

**)Artikel ke-212 ini ditulis oleh Iman Supriyono, konsultan dan CEO SNF Consulting untuk dan telah diterbitkan di Majalah Matan edisi Agustus 2019

Semen Indonesia: Jebloknya Arus Kas Pasca Akuisisi Super Mahal Holcim


Awal tahun ini Semen Indonesia (SI)  mengakuisisi Holcim Indonesia (HI). Akuisisi adalah strategi untuk ekspansi yang cepat. Akuisisi banyak dilakukan oleh berbagai perusahaan untuk masuk ke pasar luar negeri. Akuisisi mestinya adalah sesuatu yang positif. Tetapi laporan keuangan terbaru SI berkata lain. Akuisisi justru menurunkan kinerja. Mengapa?  Saya akan menjelaskannya dalam bentuk poin-poin. Silakan ikuti juga beberapa link di tulisan ini.

akuisisi harimau

Akuisisi butuh sumber daya besar dengan strategi yang tepat

  1. Akuisisi HI oleh SI disepakati akhir tahun 2018. Pelaksanaannya adalah pada awal 2019. Nilainya adalah USD 1,7 miliar (Rp 26 T) untuk 80,06% saham.
  2. Murah atau mahalkah harga akuisisi tersebut? HI diakuisisi dalam kondisi rugi. Tahun 2018 dan 2017 rugi HI masing-masing adalah Rp 758 miliar dan Rp 828 miliar dengan omzet masing-masing Rp 10,377 triliun dan Rp 9,382 triliun.
  3. Salah satu komponen biaya HI adalah royalti merek sebesar 5% dari omzet yaitu masing- sebesar Rp 518 miliar tahun 2018 dan Rp 469 miliar pada tahun 2017. Artinya, jika tanpa biaya royalti (karena selanjutnya merek Holcim tidak akan digunakan lagi) maka HI masih rugi sebesar Rp 240 miliar pada tahun 2018 dan Rp 359 pada tahun 2017.
  4. Tahun 2018 SI mampu mengantongi laba 10% dari omzet. Tahun sebelumnya 6% dari omzet. Rata-rata 8% omzet. Jika SI berhasil memperbaiki kinerja HI menjadi laba 8% omzet maka dengan omzet seperti tahun 2018 HI akan menghasilkan laba sekitar Rp 830 miliar. Dengan saham yang diakuisisinya maka hak SI atas laba proyeksi tersebut adalah Rp 664 miliar. Dengan harga akuisisi tersebut di atas maka ROI yang diproyeksikan adalah sebesar 2,6%. Sumbut (worthed) atau tidak ROI proyeksi tersebut? Mari bandingkan dengan biayanya.
  5. Bagaimana SI membiayai akuisisi bisa terbaca neraca akhir kuartal kedua 2019 dibanding dengan akhir 2018. Tampak terjadi kenaikan aset dari  Rp 51 T menjadi Rp 77T. Terjadi kenaikan aset sebesar Rp 26 T. Angkanya sinkron dengan nilai akuisisi
    Korporatisasi
  6. Utang yang pada akhir 2018 Rp 18 T naik menjadi Rp 45 T alias naik sebesar Rp 27 T. Artinya, SI membiayai akuisisi dengan dana utang.
  7. Berapa tingkat bunga utang? Catatan laporan keuangan SI menyebut biaya bunga utang obligasi misalnya adalah sebesar 9%.
  8. Harapan ROI 2,6% dibiayai dengan utang berbiaya 9% tentu merupakan proyeksi kerugian.

    semen indonesia

    Bersama-sama kawan-kawan Semen Indonesia untuk memahami kondisi terakhir pabrik semen terbesar nasional itu

  9. Mungkinkah ROI akuisisi HI ditingkatkan sampai 9% alias lebih dari 3x ROI proyeksi di atas? Meningkatkan margin (rasio laba terhadap omzet) diatas pencapaian historis SI yang 8% bisa dikatakan mustahil.
  10. Alternatif lainnya yaitu meningkatkan omzet HI menjadi 3x saat ini juga hampir mustahil mengingat pertumbuhan ekonomi dan ketatnya persaingan semen ditambah posisi SI yang sudah menguasai pasar lebih dari 60%.
  11. Dengan demikian, bisa disimpulkan bahwa akuisisi HI oleh SI adalah akuisisi rugi. Rugi pada saat dilakukan dan rugi juga saat tercapai kinerja maksimal. Dengan kata lain akuisisi tersebut dilakukan harga yang sangat-sangat amat mahal.
  12. Semahal apakah akuisisi itu? Nilai Holcim Indonesia pada akhir tahun 2018 adalah Rp 14,447 T. Dengan angka tersebut nilai pasar dari 80,06% saham yang dibeli SI adalah Rp 11,5 T. Jika dibandingkan dengan nilai akhir tahun 2018 tersebut, akuisisi oleh SI senilai Rp 26 T adalah 2,2 x harga pasar alias 120% di atas harga pasar. Mengakuisisi perusahaan rugi dengan harga jauh di atas harga pasar tentu merugikan si pengakuisisi dan menguntungkan pemegang saham perusahaan yang diakuisisi. Merugikan SI dan menguntungkan LafargeHolcim. Mari berkaca pada kasus akuisisi rugi sekitar Rp 500 milyar yang berakibat Karen Agustiawan masuk penjara.
  13. Seberapa mahal juga bisa dilihat dari nilai buku. Nilai buku Holcim Indonesia pada akhir 2018 adalah Rp 6,135 triliun. Dengan demikian nilai buku 80,6% saham yang diakuisisi SI adalah Rp 4,912 triliun. Jadi, harga transaksi adalah 5,29 x nilai buku.
  14. Sebagaimana disebut di atas, SI membiayai akuisisi dengan utang. Akibat dari utang adalah kenaikan rasio utang terhadap ekuitas (DER) yang semula 0,56 menjadi 1.41 (Bandingkan dengan DER LafargeHolcim, induk HI yang sebesar 0,99). Artinya, akuisisi ini meningkatkan risiko SI sebagai perusahaan. Risiko  utang adalah tuntutan pailit dari kreditur jika SI gagal bayar.
  15. Utang ada dua kelompok, jangka pendek dan jangka panjang. Utang jangka pendek SI meningkat dari Rp 8 T menjadi Rp 14 T alias naik Rp Utang jangka panjangnya naik dari 10 T menjadi Rp 31 T alias naik Rp 21 T. Kenaikan ini menunjukkan bahwa SI bukan sekedar menggunakan uang utang untuk akuisisi yang sifatnya jangka panjang.  Bahkan SI menggunakan utang jangka pendek untuk pengambilalihan ini. Bahasa awamnya SI telah “nabrak sana nabrak sini” untuk melunasi transaksi akuisisi Holcim
  16. Penambahan utang pasti menambah beban bunga. Tampak dari laporan arus kas bahwa pembayaran bunga pada semester pertama 2018 adalah Rp 336 miliar naik menjadi Rp 1,272 triliun alias mengalami kenaikan sebesar Rp 936 miliar pada semester pertama tahun ini.
  17. Kenaikan pembayaran beban bunga tersebut berakibat langsung pada jebloknya arus kas SI. Semester pertama 2018 arus kas operasional masih positif Rp 1,5 triliun menjadi minus Rp 130 miliar pada semester pertama 2019.
  18. Pembayaran beban bunga ini juga berakibat menggerogoti laba. Laba semester pertama 2018 Rp 965 miliar menurun menjadi Rp 481 miliar pada periode yang sama tahun ini. Menurun 50% senilai Rp 484 miliar.
  19. Penurunan laba ini jauh lebih rendah dari pada kenaikan pembayaran bunga seperti tersebut di atas yang sebesar Rp 936 miliar. Artinya, SI melakukan penghematan besar-besaran beban-beban yang lain. Salah satu yang mungkin dilakukan adalah penghematan pembayaran kesejahteraan karyawan seperti bonus dan sejenisnya. Jika demikian yang terjadi, karyawan SI pasti merasakannya
  20. HI dalam beberapa tahun sebelum diakuisisi selalu mengalami kerugian. Rugi semester pertama 2018 adalah Rp 539 miliar. Walaupun masih rugi, tetapi nilainya menipis menjadi Rp 279 miliar pada semester pertama tahun ini. Artinya, dibawah SI, kinerja HI sedikit membaik walaupun masih rugi. Tetapi melihat laba SI menurun berat, bisa dibaca bahwa SI berkorban besar untuk memperbaiki HI
  21. Itulah akibat dari akuisisi yang dibiayai utang. Apakah tidak ada alternatif lain untuk membiayai akuisisi HI? Nilai (seluruh saham) SI pada akhir 2018 adalah Rp 68T. Andai SI menerbitkan saham (rights issue) untuk membayar seluruh nilai akuisisi sebesar Rp 26T dibutuhkan penerbitan saham sebesar 38% dari lembar yang ada.
  22. Mungkinkah rights issue dilakukan? Tidak mungkin karena dua alasan. Pertama, masyarakat (melalui DPR) pasti menolak karena rights issue itu akan menjadikan saham pemerintah di SI kurang dari 51%. Artinya, SI bukan BUMN lagi. Walaupun sukses dilakukan banyak BUM seperti DHL (Jerman) atau Embraer (Brazil) misalnya, skema yang disebut korporatisasi ini pasti akan menimbulkan opini “pemerintah telah menjual aset negara”. Opini yang merupakan akibat dari menonjolnya mindset raja utang
  23. Alasan kedua adalah masalah ROI. PER SI saat ini adalah 25 yang bisa dibaca bahwa investor mengharapkan ROI sebesar 100/25 alias 4%. Dengan demikian, jika menerbitkan saham senilai Rp 26 T pemegang saham SI menuntut tambahan laba dari HI sebesar 4% yaitu Rp 1,04 triliun. Ini tentu tidak mungkin dilakukan karena proyeksi ROI optimal HI sebagaimana disebut diatas hanya 2,6%.

    Kelas Merger Akuisisi

    Ikuti kelas Merger & Akuisisi. Daftar https://wa.me/6281358447267

  24. Artinya, dengan cara pembiayaan apapun akuisisi HI adalah transaksi rugi bagi SI. Lalu mengapa tetap dilakukan? Dirut atau CEO SI tidak akan bisa menjawab dengan baik pertanyaan ini karena adanya fenomena Pseudo CEO sebagaimana di BUMN pada umumnya.

Diskusi lebih lanjut? Gabung Grup Telegram  atau Grup WA SNF Consulting

**)Artikel ke-211 ini ditulis pada tanggal 1 Agustus 2019 di kantor pusat SNF Consulting oleh Iman Supriyono, konsultan dan direktur SNF Consulting

Kawin Tak Syar’i: Mengapa Impor Sapi?


Untuk keperluan klien SNF Consulting, ketika itu saya harus berada di Pelaihari, Kabupaten Tanah Laut, Kalimantan selatan. Mengingat klien ini adalah bidang peternakan sapi, saya banyak berinteraksi dengan kawan-kawan Dinas Peternakan Kabupaten Tanah Laut. Sampailah sebuah diskusi santai di pasar sapi kabupaten yang suasananya mirip di Jawa itu.

Tiap tahun sekitar 250 ribu ton baik berupa daging maupun sapi hidup harus didatangkan dari luar negeri. Salah satu sumber utamanya  Australia. Mengapa harus impor? Mengapa negeri yang subur makmur tanahnya hijau sepanjang tahun harus mengimpor sapi dari Australia negeri empat musim yang tanahnya dalam setahun lebih banyak tidak suburnya daripada masa suburnya?

Mengapa? Jawabnya agak berbau kelakar tapi betul: sapi kita perkawinannya tidak sesuai syariah. Tidak syar’i hehehe. Sapi jantan A kawin dengan sapi betina B menghasilkan anak betina C. Ketika masanya kawin si C akan dikawini oleh ayahnya yaitu A menghasilkan sapi betina D. Saat masa kawin sapi D akan dikawini oleh kakeknya si A. Demikian seterusnya. Terjadi perkawinan sedarah alias incest. Perkawinan dengan mahram hehehe. Akibatnya adalah rendahnya kualitas anak-anak sapi. Rendahnya produktivitas.

Mengapa perkawinan incest? Karena sapi-sapi kita umumnya dipelihara oleh keluarga-keluarga. Dengan demikian tidak ada pengawasan yang memadai terhadap perkawinan antar sapi. Mencegah perzinahan manusia saja kesulitan, apalagi “perzinahan” sapi hehehehe.

Logo SNF Consulting dengan tagline korporatisasi efek star

Korporatisasi di sektor peternakan mutlak dibutuhkan agar kita tidak tergantung pada impor ternak

Lalu bagaimana solusinya? Pengendalian perkawinan sapi baru mungkin dilakukan jika peternakan sapi dilakukan dengan manajemen modern oleh  korporasi. Seperti di Australian Agricultural Company alias AACo di Australia misalnya.  Untuk itu para peternak harus melakukan kolaborasi dengan cara modern. Atau secara lebih spesifik, para peternak harus melakukan proses korporatisasi. Beternak dengan mengikuti ilmunya. Beternak cara ilmiah, bukan cara jahiliah. Agar muncul perusahaan peternakan dengan lahan 6 juta hektar seperti AACo. Silakan baca dengan seksama link-link tersebut. Berkolaborasi kita bisa!

Diskusi lebih lanjut? Gabung Grup Telegram  atau Grup WA SNF Consulting

**)Artikel ke-210 ini ditulis pada tanggal 26 Juli 2019 di SNF House of Management oleh Iman Supriyono, konsultan senior dan direktur SNF Consulting http://www.sfnconsulting.com

Kolaborasi Era Monopolistik, Anda Siap?


Tulisan ini adalah materi diskusi tentang kolaborasi bisnis di Kenanga Coffee Palembang begitu menggairahkan minggu lalu. Dimulai selepas sholat magrib sampai hampir jam 12 malam. Hanya  terpotong sholat isya. Diskusi resminya memang sudah berakhir sebelum jam 11. Tetapi setelah itu peserta masih melanjutkannya secara tidak resmi sampai hampir jam 12 malam. Begitu seriusnya sampai saya bangun terlambat dan tidak bisa sholat subuh berjamaah di masjid. Apalagi saya memang lumayan terkuras karena baru tiba di Palembang hari itu juga. Berikut ini adalah inti sari materinya yang saya tulis dalam format poin-poin

mans in circle kolaborasi

Kolaborasi itu menguatkan

  1. Sesuai publikasi, judul diskusinya adalah kolaborasi era disrupsi. Tetapi ini sebenarnya tidak tepat karena yang namanya disrupsi itu sudah terjadi terus menerus paling tidak dalam tiga abad terakhir ini. Ini bisa kita lihat pada sejarah lintas abad Western Union sejak pendiriannya pada tahun 1851
  2. Maka yang lebih tepat sebagai judul adalah kolaborasi era monopolistik seperti judul tulisan ini. Monopolistik secara bahasa artinya seperti monopoli. Bedanya, jika monopoli diperoleh melalui kekuasaan negara, monopolistik diperoleh melalui kekuatan merek. Di pasar air minum dalam kemasan misalnya, Aqua adalah pemegang monopolistik. Masyarakat tidak bisa beralih dari merek milik Danone Perancis ini. Bisnis air minum PDAM berbagai daerah dihabisi oleh prinsipal dari Perancis iniPDAM menjadi Perusahaan Daerah Air Mandi hehehe.
  3. Pada era monopoli terkadang pasar dikuasai dua atau beberapa pemain besar. Kondisi ini disebut duopoli atau oligopoli. Para era monopolistik, penguasa pasar juga bisa dua atau beberapa. Pasar sepeda motor misalnya dikuasai secara duopoli oleh Honda dan Yamaha. Kondisi ini disebut duopolistik. Industri telepon seluler misalnya dikuasai secara oligopolistik oleh Telkomsel, XL Axiata dan Indosat Oredoo
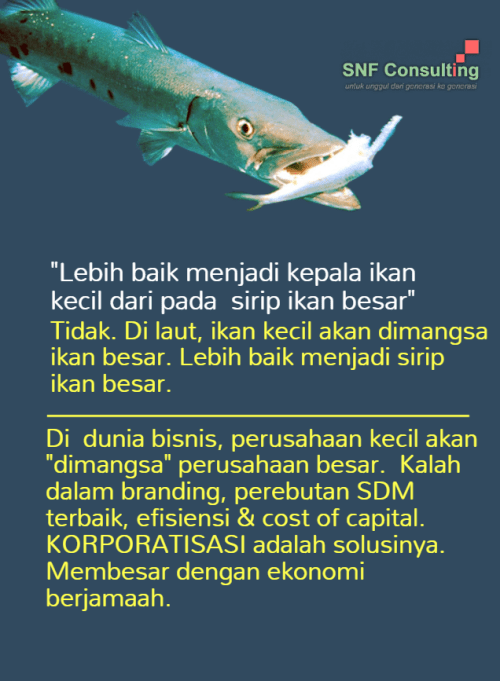
    ikan kecil ikan besar korporatisasi1
  4. Kolaborasi sudah dilakukan seusia sejarah umat manusia. Tentu saja formatnya berkembang sesuai dengan eranya. Pada tulisan ini saya akan menguraikan dua model kolaborasi yaitu kolaborasi tradisional dan kolaborasi modern. Kolaborasi tradisional bisa juga disebut kolaborasi era monopoli. Kolaborasi modern bisa disebut kolaborasi era monopolistik. Yang dibutuhkan saat ini adalah kolaborasi era monopolistik.Logo SNF Consulting dengan tag line korporatisasi
  5. Skema pertama bersifat paling tradisional adalah bagi hasil yang di desa saya dikenal dengan istilah paron. Ada paron hewan ternak, ada paron Dalam paron binatang ternak, pemilik menyerahkan ternaknya untuk dipelihara mitranya. Si mitra memelihara dan nanti setiap ada hasil dibagi dua fifty fifty. Yang dimaksud hasil adalah peningkatan harga ternak atau anak dari ternak yang dipelihara.
  6. Dalam paron sawah pemilik sawah menyerahkan sawahnya untuk digarap oleh mitranya. Pada saat panen hasil panennya dibagi dua fifty-fifty. Pada saat kolaborasi paron berakhir, pihak mitra mengembalikan ternak ataupun sawahnya kepada pemilik. Tentu beserta bagi hasilnya
  7. Skema kedua adalah kolaborasi utang piutang. Pemilik (kreditur) menyerahkan harta atau uangnya kepada pihak pengutang (debitur). Pada saat berakhirnya kolaborasi debitur mengembalikan aset atau uang yang diutangya kepada kreditur beserta kompensasi yang disepakati. Kompensasi bisa berupa bunga. Bisa juga berupa margin atau bagi hasil dengan skema syariah. Atau bisa juga sama sekali tanpa kompensasi jika maksudnya memang menolong yang dalam skema syariah disebut qord al hasan
  8. Skema ini mengandung risiko kepailitan bagi debitur seperti kasus Jamu Nyonya Meneer, Sariwangi, Batavia Air, dan Jaya Envelope. Kepailitan terjadi jika pihak kreditur yang haknya tidak dibayar menggugat di pengadilan dan pengadilan mengabulkannya. Undang-undang kepailitan kita sangat pro kreditur.

    solusi utang dengan korporatisasi1

    Utang-piutang mengandung risiko besar apalagi saat terjadi krisis ekonomi

  9. Skema kedua adalah jenis kolaborasi yang paling populer. Begitu populernya sampai ada semacam budaya yang saya menyebutnya sebagai raja utang.
  10. Kadang-kadang utang piutang disebut dengan nama lain yang seolah-olah bukan utang piutang seperti pembelian rumah secara mengangsur dengan apa yang dikenal dengan properti syariah. Akad ini pada dasarnya adalah utang piutang. Pembeli membayar kepada developer secara mengangsur. Pembayaran ini dalam catatan akuntansi developer akan dibukukan sebagai utang. Nanti pada saat rumah sudah diserahkan developer menghapus akun utangnya dengan lawan transaksi berupa berkurangnya persediaan rumah
  11. Skema ketiga adalah sewa menyewa. Pihak pemilik aset menyerahkan aset miliknya kepada penyewa untuk jangka waktu tertentu dengan imbalan nilai sewa. Pada saat akhir masa perjanjian si penyewa mengembalikan asetnya kepada pemilik.
  12. Skema keempat waralaba alias franchise. Pada dasarnya waralaba adalah perjanjian sewa merek (dan sistem) antara pemilik merek (franchisor,  pewaralaba) dengan franchisee (terwaralaba). Skema asalnya pihak terwaralaba mengelola bisnis waralaba. Tetapi kemudian ada modifikasi. Waralaba Indomaret atau Alfamart dikelola oleh pemilik merek (franchisor). Terwaralaba hanya berperan sebagai investor.
  13. Skema waralaba mengandung kelemahan baik bagi terwaralaba (investor) maupun bagi pemilik merek. Tetapi terkadang tidak bisa dihindari. misalnya ketika sebuah merek mau masuk ke sebuah negara dan negara tersebut tidak mengijinkan si pemilik merek masuk secara langsung. Hanya boleh melalui mitra lokal.
  14. Perjanjian lisensi merek merupakan variasi dari skema waralaba. Pihak pemilik merek memberi hak penggunaan merek miliknya kepada pihak lain untuk memproduksi dan atau sampai menjual produk dengan imbalan sesuai kesepakatan
  15. Skema kelima adalah kerjasama pembiayaan proyek. Si A memiliki proyek dengan kebutuhan modal jumlah tertentu. Si B pemilik dana menyerahkan dananya kepada A untuk mengerjakan proyek tersebut dengan kesepakatan persentase bagi hasil terhadap laba proyek. Pada akhir proyek si A membayar kembali uang Si B bersama dengan bagi hasil yang telah disepakati. Jika B tidak ikut menanggung risiko kerugian maka skemanya pada dasarnya  adalah utang piutang.
  16. Variasi skema kelima ini antara lain BOT (build, operation, transfer). Ada pihak pemilik lahan, ada pihak yang membangun dan mengoperasikan. Hasil atas pembangunan dan pengoperasian dibagi berdua dengan cara pembagian sesuai kesepakatan. Pada saat akhir perjanjian gedung menjadi hak pemilik lahan.
  17. KSO (kerja sama operasional) atau joint operation juga merupakan variasi skema kelima ini. Dibutuhkan untuk proyek-proyek besar seperti pertambangan atau pembangunan gedung-gedung tinggi dengan tujuan untuk membagi risiko. Pihak-pihak yang terlibat mengkontribusikan aset atau keahliannya dan kemudian hasilnya dibagi sesuai kesepakatan.
  18. Lima skema di atas bersifat non permanen. Artinya skema tersebut semuanya bersifat ada batas waktunya dan akan berakhir pada saat jangka waktu terlampaui. Atau bisa juga diperpanjang tetapi tetap dengan batas waktu. Skema keenam dan seterusnya bersifat permanen

    Syirkah korporatisasi1

    Syirkah liabilitas: para pelaku bisnis yang mempraktekkan syirkah pun masih banyak yang terjebak pada mindset liabilitas dengan karakter berbatas waktu

  19. Skema keenam adalah berupa koperasi. Koperasi adalah kolaborasi permanen antara para anggota yang kemudian menunjuk pengurus dan pengawas untuk menjalankan kolaborasi tersebut. Pengurus dan pengawas ditunjuk dengan jangka waktu tertentu.
  20. Ada beberapa contoh koperasi besar seperti KPFFonterra, Susu Bendera dan Rabo Bank. Tetapi secara umum peran koperasi di dunia bisnis kalah telak dibanding badan hukum Perseroan Terbatas karena koperasi memiliki kelemahan yang mendasar.
  21. Skema ketujuh adalah badan hukum Perseroan Terbatas yang merupakan kolaborasi permanen antara para pemegang saham. Beberapa orang atau badan hukum yang memiliki maksud bisnis mendirikan sebuah PT di depan notaris dan kemudian menunjuk direksi dan komisaris. Direksi dan komisaris bisa berasal dari para pemegang saham atau pun bukan pemegang saham.
  22. Joint venture dilakukan dengan skema ketujuh ini. Bedanya, joint venture badan hukumnya didirikan oleh dua atau lebih perusahaan yang telah eksis di dunia bisnis yang saling memiliki potensi untuk disinergikan
  23. Sampai skema ketujuh sifatnya belum bisa mengikuti perkembangan kondisi ekonomi yang monopolistik. Belum mampu memenuhi tuntutan masyarakat modern dengan fenomena crowding effect dan career choice effect. Yang mampu memenuhi adalah badan hukum perseroan terbatas yang melakukan korporatisasi.
  24. Skema kedelapan yaitu korporatisasi adalah transformasi dari bisnis perorangan menjadi korporasi yang bersistem manajemen. Silakan membaca langkah demi langkah korporatisasi untuk menghasilkan perusahaan-perusahaan yang menguasai pasar berbagai bangsa berupa fully public company seperti Danone dalam contoh diatas
  25. Dengan korporatisasi sebuah perusahaan bisa memperoleh modal dalam skala besar dengan cost of capital yang murah. Kelebihan ini memungkinkann perusahaan yang melakukan korporatisasi untuk tumbuh pesat baik secara organik dengan belanja modal yang berkali kali lipat laba. Bahkan bisa tumbuh lebih cepat lagi secara anorganik melalui akuisisi dan merger. Akuisisi dan  merger adalah cara paling lazim ditempuh untuk ekspansi ke luar negeri.

    brosur merger akuisisi1

    Merger dan akuisisi adalah cara untuk konsolidasi kekuatan

  26. Korporatisasi adalah satu-satunya skema yang menghasilkan pertumbuhan laba, omzet, aset dan kapitalisasi pasar secara masif. Empat variabel ini adalah ukuran utama bisnis modern. Inilah pelaksanaan konsep ekonomi berjamaah dalam era bisnis modern.  Persis seperti sholat berjamaah yang mendapatkan pahala 27 kali lipat sholat sendirian.
  27. Seluruh skema kolaborasi di atas bersifat bisnis. Masih ada kolaborasi bersifat non bisnis (non profit) yaitu berupa yayasan dan perkumpulan. Disebut non profit karena laba dari kedua badan hukum tersebut tidak boleh dibagikan sebagai dividen kepada pemegang saham seperti di PT atau SHU kepada anggota seperti koperasi. Bahkan pendiri dan pembina yayasan sama sekali tidak boleh menerima kompensasi finansial berupa apapun termasuk gaji. Namun demikian sebagai badan hukum yayasan atau badan  hukum bisa berkolaborasi dengan orang atau badan hukum lain dengan skema-skema bisnis seperti di atas. Bahkan yayasan atau perkumpulan bisa mengelola dana wakaf dengan nilai besar seperti Masjid al Al Azhar Kairo atau Universitas Al Azhar atau Harvard University.

Demikian penjelasan tentang kolaborasi. Tulisan ini kedepan masih butuh dilengkapi. Oleh karena itu ada baiknya lain kali Anda membaca kembali tulisan ini. Selamat berkolaborasi.

Diskusi lebih lanjut? Gabung Grup Telegram  atau Grup WA SNF Consulting

**)Artikel ke-209 di web ini ditulis di Surabaya pada tanggal 25 Juli 2019 oleh Iman Supriyono, konsultan senior dan direktur SNF Consulting http://www.snfconsuting.com

Entrepreneur: Memulai, Visi Besar & Perceraian


Yang paling menyedihkan adalah dicurhati kawan entrepreneur yang keluarganya terancam perceraian. Itulah yang terjadi pada suatu malam belum lama ini. Seorang kawan entrepreneur datang dan menceritakan masalah besar di keluarganya. Sudah tidak serumah dengan istri dan terancam perceraian. Saya mendengarkan dan mencoba untuk menguatkannya. Tulisan ini adalah garis besar hal-hal yang saya sampaikan kepada kawan ini. Saya menuliskannya dalam bentuk poin-poin. Tentu saja pembahasannya adalah dari kacamata entrepreneurship dan bisnis. Saya tidak sedang berubah profesi menjadi konsultan pernikahan hehehehe.

  1. Secara ekonomi, orang dapat dibagi menjadi dua kelompok, bervisi besar dan tidak bervisi besar. Contoh orang yang tidak bervisi besar adalah seorang pedagang kecil di pasar tradisional yang sehari-hari hanya menjalani aktivitas seperti pedagang daun jati ini
  2. Tidak hanya dari kalangan entrepreneur, tidak bervisi besar juga bisa berasal dari kalangan pegawai. Contohnya adalah orang yang berprofesi sebagai tukang kebun di sebuah sekolah SD. Ia merasa mapan dengan pekerjaanya. Gaya hidupnya disesuaikan dengan gajinya. Bahagia dengan apa yang dilakukannya hingga usia pensiun. Bahkan hingga akhir hayat
  3. Contoh orang yang bervisi besar adalah kawan saya yang datang malam itu. Berpendidikan luar negeri, aktif di berbagai kegiatan pemuda, dan bermimpi untuk membuat sebuah perusahaan besar. Orang seperti ini tidak akan mau bekerja menjadi tukang kebun atau pedagang daun jati seperti narasi di atas
  4. Untuk jenis orang bervisi besar, saya mengelompokkannya menjadi dua. Kelompok pertama adalah orang yang bervisi besar tetapi tidak bisa menyelesaikan kebutuhan jangka pendeknya. Kelompok kedua adalah yang bisa tetap menjaga visi besar sekaligus menyelesaikan kebutuhan jangka pendek
  5. Kebutuhan jangka pendek adalah kebutuhan dasar seperti makanan, pakaian, rumah, uang sekolah anak-anak dan sejenisnya. Kebutuhan ini harus dipenuhi dari hari kehari sejak sebuah keluarga terbentuk. Tidak bisa ditunda. Anak yang telah lulus TK tidak bisa ditunda masuk SD menunggu tercapainya visi besar orang tuanya
  6. Orang bervisi besar yang tidak bisa menyelesaikan kebutuhan jangka pendek berpeluang besar menghadapi masalah keluarga seperti yang dikeluhkan kawan saya di atas. Jika si istri tidak tahan, perceraian bukan mustahil terjadi. Dan ini sudah terjadi pada banyak orang. Termasuk kawan-kawan dekat saya sendiri
    Gambar berikut tidak memiliki atribut alt; nama berkasnya adalah big-vision.jpg
  7. Pertanyaannya, bagaimana menyelaraskan visi besar dengan kebutuhan jangka pendek sehari hari? Berikut ini adalah tips praktisnya
  8. Pertama, pastikan bahwa Anda memang memiliki visi besar. Secara teknis, visi besar dalam dunia bisnis artinya adalah mebangun perusahaan besar yang produknya dibutuhkan masyarakat lintas bangsa dari generasi ke generasi.  Membangun korporasi sejati. Secara teknis langkah-langkahnya bisa dibaca disini. Pastikan langkah tersebut selalu dilakukan secara konsisten tanpa henti
  9. Kedua, penyelesaian kebutuhan jangka pendek harus menggunakan waktu dan sumber daya sekecil dan seefisien mungkin. Saat memulai sebuah bisnis, kerjakan apa saja yang penting halal dan tidak melanggar aturan. Bahkan Anda harus menghalalkan segala cara yang halal.  Gaya hidup harus dipertahankan dalam kesederhanaan. Makin sederhana makin bagus. Jika berbisnis makanan misalnya, baju yang dipakai cukuplah hadiah dari pabrik kecap, sambal, saus, vetsin dan pasokan lain.  Hampir tidak pernah membeli baju baru
  10. Cara mencari uang untuk kebutuhan jangka pendek juga tidak boleh membutuhkan waktu dan energi besar. Pengalaman pribadi saya saat SNF Consulting yang merupakan visi besar belum menghasilkan uang adalah mencari uang dengan menjalani pekerjaan apa saja yang ada di depan mata asalkan halal dan menghasilkan uang. Apalagi saya menikah sejak mahasiswa sehingga sudah akrab dengan pekerjaan-pekerjaan sekenanya. Beberapa pekerjaan berikut pernah saya jalani: menjadi guru les privat matematika fisika kimia untuk siswa SMP dan SMA, berdagang makanan tradisional brem dari madiun, berdagang tikar, menjadi tukang ledeng, menjadi tukang cat, dan sebagainya. Buang jauh-jauh gengsi.
  11. Ketiga, pekerjaan jangka pendek tidak boleh melekat sebagai personal branding. Personal branding harus dilekatkan pada visi besar. Itulah kenapa sampai saat ini, jika tidak saya tulis, Anda tidak akan tahu bahwa saya pernah bekerja membersihkan tandon air di rumah seorang notaris terkenal di Surabaya era 2000-an. Notaris itu adalah kawan ayah “rich dad” saya yaitu alm. Notaris Abdul Rachim. Bahasa mudahnya: jangan rame-rame yang penting mendapatkan uang halal.
  12. Keempat, pada saat visi besar sudah menghasilkan uang yang bisa menyelesaikan kebutuhan jangka pendek, tinggalkan pekerjaan jangka pendek dan fokus pada visi besar. Saat itu Anda harus all out mencurahkan sepenuh energi untuk membesarkan perusahaan dengan langkah seperti link di atas
  13. Untuk menjalankan poin-poin diata Anda butuh jiwa ilmiah. Jiwa ilmiah intinya adalah belajar sampai tidak ada keraguan untuk setiap apapun yang akan dilakukannya. Menjadi entrepreneur pun harus belajar. Belajar sampai laa roiba fiihi. Sampai tidak ada keraguan. Selanjutnya menjalankan apa-apa yang telah dipelajari secara konsisten. Jangan sampai berjiwa jahiliah.

Itulah pokok-pokok penyelarasan visi besar dan kebutuhan sehari. Setelah saya jelaskan dalam hampir 5 jam diskusi, si kawan itu langsung menjalankannya. Sekitar seminggu kemudian saya kontak dan sudah ada perkembangan yang bagus. Sudah menjalankan pekerjaan sederhana untuk mendapatkan uang sekedar makan. Dan sudah berdamai dengan istrinya. Semoga terhindar dari perceraian. Semoga selanjutnya menjadi keluarga kokoh dengan anak-anak salih salihah yang sukses dunia akhirat dan tercapai visi besarnya. Aamin.

Diskusi lebih lanjut? Silakan bergabung Grup Telegram  atau Grup WA KORPORATISASI
Anda memahami korporasi? Klik untuk uji kelayakan Anda sebagai insan korporasi

Atau ikut KELAS KORPORATISASI

Baca juga:

Corporate Life Cycle
Modal Alfamart Mengejar Indomaret

Modal Murah Mitra Keluarga Menyalip Siloam
Pedal Gas Revenue and Profit Driver
RPD Sebagai Faktor Kali
RPD Sebagai Peredam Risiko Investasi Wakaf
Giant Tutup: Sulitnya Menemukan Kembali RPD
Deep Dive Sang CEO Mengamankan RPD
RPD Sebagai Salah Satu Tahap Corporate Life Cycle

**)ditulis di SNF House of Management pada tanggal  24 Juli 2019 oleh Iman Supriyono, konsultan senior dan direktur SNF Consutling http://www.snfconsulting.com

Korporatisasi Langkah Demi Langkah


Korporatisasi adalah konsep yang dikembangkan dari hasil penelitian SNF Consulting. Korporatisasi adalah proses transformasi perusahaan. Dari personal menjadi korporasi. Atau bisa juga dari perusahaan milik pemerintah menjadi korporasi. Perusahaan yang bekerja berbasis sistem manajemen.  Menjadi perusahaan sejati, bukan pseudo company.  Korporasi yang memiliki tenaga cukup untuk berekspansi menguasai pasar berbagai negara. Paling tidak 150 negara. Di dunia ini ada lebih dari 200 negara.  Bagaimana langkah-langkahnya? Berikut ini adalah uraian berdasar riset SNF Consulting terhadap berbagai perusahaan di berbagai negara yang sebagian besar telah berusia lintas abad. Saya akan menuliskannya dalam bentuk poin-poin. Bagian-bagian yang perlu mendapatkan penjelasan lebih detail sudah ada link tulisan saya terkait hal tersebut. Silakan klik jika Anda membutuhkan penjelasan lebih lanjut.

Hasil gambar untuk loreal logo
L’oreal adalah contoh perusahaan keluarga yang sukses melakukan korporatisasi.  Kini adalah fully public company tanpa pemegang saham pengendali. Pendiri kini memegang sekitar 30% saham dengan nilai sekitar Rp 600T.
  1. Paling tidak ada lima keuntungan sebuah perusahaan melakukan korporatisasi. Keuntungan pertama, perusahaan akan memiliki sistem manajemen yang kuat. perusahaan personal ibarat kerajaan yang segala sesuatunya tergantung raja. Perusahaan terkorporatisasi ibarat negara modern yang memiliki sistem kenegaraan tidak tergantung pada orang-perorang.
  2. Keuntungan kedua adalah perusahaan bisa berekspansi dengan dana investasi berkali kali lipat dari laba. Inilah yang membuat sebuah perusahaan menjadi tumbuh pesat. Menjadi high growth enterprise alias HGE. Contohnya adalah Alfamart dan Ciputra. Perusahaan pun akan mampu memenangkan persaingan dalam era monopolistikcrowding effect maupun career choice effect.
  3. Keuntungan ketiga adalah terhindarnya perusahaan dari fenomena pseudo director atau pseudo CEO.
  4. Keempat, perusahaan akan memiliki kemampuan mengakuisisi karena rendahnya cost of capital. Akuisisi adalah cara cepat untuk masuk pasar luar negeri.
    brosur merger akuisisi1
  5. Kelima, perusahaan akan bisa diselenggarakan sesuai tata kelola perusahaan modern sehingga memiliki daya tarik bagi investor, bagi pasar dan bagi kandidat tenaga kerja terbaik
  6. Itulah lima keuntungan perusahaan yang melakukan korporatisasi secara terus-menerus. Secara grafis, perusahaan seperti itu akan mengikuti ada yang disebut sebagai kurva dan gergaji korporatisasi.
  7. Perusahaan umumnya bermula dari inisiatif seorang atau beberapa orang pendiri. Atau bisa bermula dari didirikan oleh pemerintah pada BUMN. Selanjutnya ada yang sukses bertransformasi menjadi korporasi  fully public company yang beroperasi lintas bangsa. Ada pula yang tidak. McD, Yum Brand, Toyota, Ford, Unilever, Lóreal, adalah beberapa contoh dari ribuan perusahaan swasta yang telah sukses melakukan proses korporatisasi. DHL, Embraer, Vale, dan BP adalah beberapa contoh dari kalangan BUMN. Mereka membesar dengan menikmati lima keuntungan korporatisasi sebagaimana tersebut di atas. Lalu bagaimana garis besar langkah langkah untuk melakukannya? Ada lima langkah. Silakan ikuti.
  8. Langkah pertama adalah menemukan revenue and profit driver (RPD). Perusahaan sudah membuktikan bahwa model bisnisnya diterima masyarakat (pelanggan) dan ada peluang untuk tumbuh pesat melalui penambahan aset. RPD adalah aset yang begitu dimiliki perusahaan akan langsung menghasilkan pendapatan (revenue) dan laba (profit). Dan ini harus sudah terbuktikan sampai memiliki laporan keuangan dengan tingkat keberhasilan historis yang tinggi. Di atas 90%. Starbuck misalnya memiliki tingkat keberhasilan sekitar 98,5%. Hanya sekitar 1,5% gerai yang rugi dan ditutup dari 100 gerai di seluruh dunia. Contoh RPD bagi sebuah perusahaan minimarket adalah gerai. Begitu menambah gerai baru, omzet dan labanya bertambah
    Merangkak dan berlari

    Menemukan revenue and profit driver dimulai sejak perusahaan lahir. Dengan demikian korporatisasi juga dimulai sejak perusahaan lahir

  9. Langkah kedua adalah pembenahan sistem manajemen. Wajar bila sebuah perusahaan pada awal masa pendiriannya sibuk mencurahkan segala energinya untuk menemukan RPD. Setelah ketemu langkah selanjutnya adalah membangun sistem manajemen. Termasuk didalamnya adalah pembenahan sistem akuntansi sehingga bisa menghasilkan laporan keuangan uang diaudit dengan opini wajar tanpa perkecualian.
  10. Langkah ketiga adalah mengembangkan dengan dana pinjaman. Salah satu sumbernya adalah utang dagang. Bisa juga sampai batas tertentu ditambah utang bank (bank syariah bagi yang meyakini riba haram). Di tengah mindset dunia bisnis yang raja utang, tidak diajari pun utang sudah dilakukan secara berlebih. Nah, dalam konteks korporatisasi, utang bukannya tidak boleh, tetapi dibatasi oleh apa yang disebut sebagai gergaji korporatisasi.
  11. Langkah keempat adalah melakukan penerbitan saham baru alias rights issue. Diawali dengan penerbitan  saham di luar lantai bursa secara terus-menerus. Setelah ukurannya besar baru melakukan IPO. Setelah IPO masih terus menerbitkan saham untuk berekspansi melayani pasar berbagai negara.
  12. Yang dibutuhkan untuk tahap ini adalah proyeksi ekspansi perusahaan dalam setahun kedepan. Proyeksi tersebut sudah menghitung kebutuhan modal untuk investasi pengembangan pasar. Dan tentu saja kebutuhan modalnya sudah tidak bisa dipenuhi dari kas internal perusahaan sehingga dibutuhkan setoran modal dari penerbitan saham baru. Proyeksi tersebut kemudian digunakan sebagai dasar perhitungan jumlah lembar saham yang akan diterbitkan termasuk harganya. Bagi investor angka yang paling mudah ditangkap dari proyeksi ini adalah berupa return on investment (ROI) Untuk lebih teknis, perusahaan Anda bisa minta bantuan SNF Consulting, sebuah perusahaan konsultan manajemen yang memposisikan diri sebagai konsultan korporatisasi.
  13. Menerbitkan saham baru adalah bentuk syirkah berbasis ekuitas secara legal formal. Full profit and lost share. Penyempurnaan dari praktek syirkah berbasis liabilitas yang selama ini banyak dilakukan kalangan pebisnis
    Syirkah korporatisasi1

    Korporatisasi adalah syirkah berbasis ekuitas secara legal formal modern. Full profit and lost sharing dan tanpa batas waktu.

  14. Untuk memastikan perusahaan bisa menjalankan kurva korporatisasi dengan baik dan terhindar dari IPO Trap, langkah kelima ini perusahaan hanya boleh menerbitkan saham maksimum sekitar 10%.
  15. Siapa yang berpotensi menjadi penyetor dalam penerbitan saham baru tersebut? Tentu saja pihak-pihak yang telah berhubungan lama dan percaya kepada si pendiri perusahaan. Bisa perorangan, dana wakaf (endowment fund) masjid maupun lembaga sosial dan lembaga pendidikan atau investment company. Jangan salah dengan mencari penyetor saham dari operating company. Bahaya!
  16. Masuknya dana wakaf atau endowment fund melalui pintu penerbitan saham baru akan mengukuhkan peran perusahaan di bidang sosial, pendidikan dan kebajikan masyarakat seiring dengan pertumbuhan perusahaan melalui korporatisasi. Mengukuhkan niat bahwa berbisnis adalah bagian dari ibadah. Bukan sekedar mencari uang.
    anti riba bonsai1
  17. Di era modern, sebuah setiap orang adalah pegawai dan setiap pegawai adalah investor. Korporatisasi adalah bentuk teknisnya. Dibutuhkan banyak corpopreneur. Karyawan pun harus kaya raya. Seorang pendiri perusahaan pun harus bekerja layaknya seorang karyawan karena perusahaannya melakukan korporatisasi secara terus-menerus.
    Corpopreneur2
  18. Sering kali ada pertanyaan pada langkah keempat ini. Pertanyaan berupa kesulitan mencari orang yang mau menjadi pemegang saham. Betul. Sesuatu yang baru dilakukan pertama kali pasti akan menghadapi kendala. Persis seperti perusahaan mencari pinjaman bank. Awalnya pasti akan sulit. Tetapi seiring dengan meningkatnya kepercayaan maka perusahaan akan makin mudah mendapatkan pinjaman. Seperti itu pulalah mencari investor untuk menjadi pemegang saham.
  19. Sebagai catatan tambahan, investasi saham adalah bersifat jangka panjang. Maka, penilaian dari investasi seperti ini adalah pada ROI. Bukan pada pay back periode (PBP) alias kembalinya 100% uang yang telah diinvestasikan. PBP juga tidak relevan karena investasi akan balik sewaktu-waktu jika si investor menjual sahamnya. Persis seperti investasi properti. Tidak ada istilah PBP karena sewaktu-waktu bisa dijual dan investor mendapatkan kembali seluruh dana yang diinvestasikannya.
  20. Langkah kelima adalah manajemen bekerja keras menggunakan dana perolehan dari penerbitan saham kembali sesuai dengan rencana bisnis (prospektus) yang telah disampaikan kepada para pemegang saham dan calon pemegang saham saat penerbitan saham. Pastikan bahwa ROI yang dijanjikan kepada investor terpenuhi. Dan inilah inti dari manajemen: planning-executing-controlling. Business plan atau prospektus yang ditawarkan kepada investor adalah perencanaan. Kualitas manajemen dinilai dari kemampuan mengeksekusi perencanaan dan tercapai 100% atau lebih.
    SNF Quote kapitalis2
  21. Setelah langkah kelima, perusahaan kembali ke langkah ketiga, keempat dan kelima lagi secara terus-menerus. Inilah yang akan membentuk kurva korporatisasi.
  22. Muncul pertanyaan, kapan perusahaan menerbitkan saham melalui lantai bursa atau melakukan IPO (initial public offering)? Ada dua tinjauan. Tinjauan pertama adalah berdasar kemampuan manajemen mencari investor baru. Saat kebutuhan dana penerbitan saham baru sudah sulit dipenuhi melalui private placement, berarti perusahaan sudah saatnya melakukan IPO. 
  23. Tinjauan kedua adalah stabilitas harga saham di lantai bursa. Untuk kondisi di lantai bursa indonesia, paling tidak kapitalisasi pasar sudah lebih dari Rp 1T agar harga saham sudah tidak terlalu rentan terhadap aksi goreng-goreng saham yang merugikan perusahaan. Lebih bagus lagi jika lebih dari Rp 10 T.  Stabilitas harga ini penting agar saat perusahaan melakukan rights issue setelah IPO harganya tidak turun di bawah harga IPO karena dipermainkan pasar. Penurunan harga di bawah harga IPO akan menghambat proses korporatisasi selanjutnya. Jika dipaksakan akan menurunkan nilai pasar dan nilai buku perusahaan
    Logo SNF Consulting dengan tagline korporatisasi efek star

    Korporatisasi sebagai layanan berbasis hasil riset panjang SNF Consulting

  24. Setalah IPO, proses korporatisasi tidak berhenti. Tetap diteruskan dengan langkah ketiga, keempat dan kelima. Terus menerus melakuan rights issue yaitu penerbitan saham baru tetap melalui lantai bursa. Perusahaan pun terus membesar dalam 4 ukuran utamanya: laba, omzet, aset dan nilai. Proses korportisasi baru berhenti setelah perusahaan menguasai pasar berbagai negara. Paling tidak 200 negara. 
  25. Ada pertanyaan lain, apakah mencari menggandeng investor baru sebagai pemegang saham tidak menyalahi regulasi? Regulasi perusahaan publik menyebut bahwa syarat jumlah pemegang saham minimum untuk IPO adalah 300 orang. Artinya, jika pemegang saham kurang dari angka tersebut private placement adalah satu-satunya alternatif. Apakah tidak termasuk mengumpulkan dana masyarakat? Tidak. Yang diinvestasikan perusahaan untuk ekspansi adalah dananya sendiri dari para pemegang saham perusahaan tersebut plus laba ditahan. Bukan dana pihak lain.
  26. Bagaimana korporatisasi pada sebuah perusahaan start up? Bisakah start up yang belum menghasilkan laba dan RPD melakukan korporatisasi? Logika dasar ini harus dikuasai oleh perusahaan start up. Menggaet investment company yang telah memiliki anggaran 0,1-0,3% dari dana kelolaannya untuk masuk pada start up. Pahami juga bagaiman perhitungan konsep “bakar uang” dalam perusahaan start up. 
    Korporatisasi terpaksa1

    Lakukan korporatisasi dengan terencana sejak dini. Jangan sampai terlambat dan kemudian melaksanakan korporatisasi terpaksa yang merugikan.

  27. Bagaimana dengan waralaba yang selama ini marak di masyarakat? waralaba bukan termasuk langkah korporatisasi. Waralaba berisiko tinggi bagi investor. Waralaba juga bermakna cost of capital yang tinggi bagi perusahaan.

Demikianlah langkah demi langkah proses korporatisasi. Proses inilah yang dibutuhkan untuk membangun enam pilar kebangkitan ekonomi negeri. Agar sedikit demi sedikit ketergantungan ekonomi bisa dibebaskan. Agar kita bisa unggul dalam persaingan antar bangsa yang dalam era modern suasananya seperti permainan bola.

Diskusi lebih lanjut? Gabung Grup Telegram  atau Grup WA SNF Consulting

Baca Juga: Asal usul konsep korporatisasi

**)Ditulis pada tanggal 22 Juli 2019 di kantor pusat SNF Consulting oleh Iman Supriyono, konsultan dan CEO SNF Consulting. Tulisan ini berperan sebagai text book tentang korporatisasi di era internet. Memenuhi permintaan banyak pihak agar saya menulis buku tentang korporatisasi.  Link-link di tulisan ini adalah ibarat bab-bab dalam sebuah buku tebal. 

Presiden Harus Cetak Uang Ratusan Triliun?


Beredar sebuah ide tentang presiden atau pemerintah harus mencetak uang Rp 100 T untuk membangun sejuta rumah. Bahkan di era corona ini ada ide agar dicetak Rp 600T. Apa akibatnya? Apa alternatifnya? Saya akan menjelaskannya dengan poin-poin berikut
tumpukan uang dengan orang

  1. Dalam undang-undang, mencetak uang itu wewenang BI. Undang undang juga menyebut bahwa pemerintah hanya bisa memberi pertimbangan dalam perencanaan pencetakan uang. Tidak memiliki otoritas. Dengan demikian  menyarankan pemerintah mencetak uang artinya harus mengubah undang undang. Dan tentu saja akan mengakibatkan perubahan tata kelola kebijakan moneter secara makro dan dengan demikian butuh proses panjang.
  2. Katakan kemudian undang undang sudah berubah dan otoritas pencetakan uang ada pada pemerintah. Mencetak uang katakan Rp 100 T akan berakibat meningkatnya pasokan uang di masyarakat. Meningkatnya pasokan dalam kondisi produksi barang dan jasa yang kalah cepat dengan laju pencetakan uang akan berakibat nilai tukar uang menurun. Penurunan nilai tukar uang terhadap barang dan jasa inilah yang disebut inflasi. Beras yang sebelumnya setara katakan Rp 10 ribu menjadi Rp 15 ribu. Inilah inflasi.
  3. Pasokan uang pun tidak akan berhenti pada angka Rp 100 T karena setiap uang yang dikeluarkan langsung akan diikuti dengan munculnya uang giral yang juga bisa digunakan untuk membeli barang dan jasa. Logika sederhananya begini. Uang yang dicetak tersebut, disebut juga uang kartal, sebagian besar pasti akan disimpan di bank oleh penerimanya (sebut penerima itu adalah si A). Bank yang menerima, sebut bank B, pasti akan bekerja keras untuk meminjamkan uang kepada pihak lain. jika tidak meminjamkan bank B akan rugi karena harus memberi bunga kepada si A. Bank B pun meminjamkan uang kepada C. Peminjaman kepada C juga tidak langsung berupa uang tunai tetapi masih berupa rekening tabungan atau giro atas nama si C. Si C akan membeli sesuatu kepada si D. Untuk transaksi besar si D tidak akan menerima uang tunai. Tetapi akan tetap menyimpan uangnya di bank B dalam rekening atas nama   Dengan rekening itu si D bisa membeli sesuatu kepada si E dan uangnya tetap berada di bank B. Seterusnya. Pembelian oleh si C, D, dan E itu dilakukan tanpa uang kertas. Uang kertasnya alias uang kartalnya tetap di bank B. Si C, D, dan E menggunakan uang giral. Padahal transaksinya tidak hanya berhenti di E. Transaksi akan  jalan terus sampai tak terhingga. Uang giral pun muncul berkali kali lipat dibandingkan dengan uang kartal.  Padahal produksi barang dan jasanya tidak meningkat sebesar pertumbuhan jumlah uang kartal plus giral tersebut. Muncullah inflasi yang tak terbendung. Yang rugi pun masyarakat penyimpan uang. Uangnya “dirampok” oleh inflasi.
  4. Selain penyimpan uang, yang rugi adalah masyarakat yang pendapatannya tidak meningkat (secara nominal rupiah) sementara harga barang-barang naik. Orang seperti ini akan mengalami penurunan daya beli. Kerugian ini yang dampaknya jauh  lebih luas dari pada efek bagi penyimpan uang.
  5. Ide tersebut juga menyebutkan bahwa setelah rumah terbeli oleh masyarakat dan uangnya terkumpul kembali, maka uang tersebut dimusnahkan dan tidak mengakibatkan inflasi. Masalahnya, berapa lama jarak antara pencetakan dengan pemusnahan. Butuh waktu berapa untuk membangun dan menjual sejuta rumah sampai uang Rp 100 T tersebut bisa dimusnahkan kembali. Sepanjang itu inflasi sudah terjadi sebagaimana penjelasan di atas. Apalagi pemusnahan uang kartal tidak serta merta memusnahkan uang giral yang menyertainya.
  6. Lalu tidak adakah cara lain untuk membangun sejuta rumah tanpa mencetak uang? Ada. Dalam hal ide mencetak uang untuk membangun rumah, alternatif pertama adalah pemerintah melalui BUMN yang ditunjuk untuk membangun bisa berutang kepada bank atau masyarakat melalui obligasai. Tetapi utang ini akan berakibat biaya bunga (bagi hasil untuk skema syariah) yang tinggi. BUMN yang bersangkutan bisa tercekik seperti kasus Krakatau Steel atau Garuda. Silakan baca link tulisan saya tentang dua perusahaan tersebut. Cara ini sudah lazim dilakukan BUMN tetapi sangat berisiko pailit. Saya tidak merekomendasikan cara ala raja utang Undang undang kepailitan kita sangat pro kreditur yang haknya tidak dibayar oleh pengutang.
    Logo SNF Consulting dengan tagline korporatisasi efek star
  7. Alternatif kedua adalah BUMN yang ditunjuk bisa menerbitkan saham baru secara bertahap sesuai kemampuannya dalam membangun rumah. Ini adalah alternatif yang lebih baik dari pada alternatif pertama.  Tiap tahun diterbitkan saham baru sesuai kebutuhan. Perusahaan akan membesar dan menjadi fully public company yang mampu memproduksi rumah sesuai kebutuhan masyarakat. Perusahaan akan terlepas dari fenomena pseudo CEO. Contoh skema yang saya sebut korporatisasi ini adalah yang dilakukan oleh DHL Jerman. Silakan baca tulisan saya tentang hal ini di link tersebut.
  8. Lalu untuk cetak uang dalam rangka menghadapi Corona? Terkait penanggulangan corona fungsi pencetakan uang lebih pada redistribusi kekayaan. Mencetak uang artinya adalah mengambil kekayaan dari seluruh masyarakat penyimpan dan pengguna uang diberikan kepada pihak-pihak tertentu yang dipilih oleh pemerintah sebagai pihak yang akan menerima uang hasil pencetakan.
  9. Fungsi redistribusi kekayaan adalah bentuk dari otoritas mutlak pemerintah sebagai karakteristik dari penggunaan uang fiat (uang kertas).  Otoritas ini tidak akan dimiliki jika negara kita sistem uang komoditas (berupa emas, perak atau komoditi lain).  Berapapun uang yang dicetak untuk penanggulangan corona, sebesar itulah pemerintah menggunakan otoritasnya
  10. Secara teknis Undang-Undang memberikan otoritas pencetakan uang di BI. Karena BI memiliki otoritas dan tanggung jawabnya sendiri di luar kontrol pemerintah (presiden), maka pencetakan uang tidak bisa dilakukan begitu saja. BI punya tanggung jawab dalam menjaga nilai mata uang. Presiden tidak bisa memberi instruksi kepada BI untuk mencetak uang. Pemerintah hanya bisa meminjam uang kepada BI. Ini adalah perimbangan otoritas yang baik. Presiden tidak bisa begitu saja melakukan redistribusi kekayaan melalui pencetakan uang. Harus bicara dengan BI yang juga memiliki tugas dan fungsi sendiri yang tidak ringan.

Itulah logika finansial tentang pencetakan uang.  Baca juga: Mengapa Rupiah konsisten melemah sejak kelahirannya?

Diskusi lebih lanjut? Gabung Grup Telegram  atau Grup WA SNF Consulting

*)Ditulis di Jakarta pada tanggal 21 Juli 2019 diedit kembali tanggal 2 Mei 2020 oleh Iman Supriyono, http://www.imansu.com, konsultan senior dan direktur SNF Consulting, www.snfconsulting.com

Guru Pembangun Visi Global Muridnya: Obituari Bu Prayogo


Ruang kelas SD Kaliabu I, Kecamatan Mejayan, Kabupaten Madiun pada suatu pagi. Tidak baik ke sekolah dengan kaki bersandal. Itulah bunyi teks bacaan pada buku pelajaran sekolah saat itu. Demi membacanya, kawan-kawan langsung menyalahkan saya. Memang benar. Saya sehari-hari datang ke sekolah dengan kaki bersandal jepit.

paduan suara 88

Bu Prayogo di dengan seragam anggun di depan murid-muridnya dalam sebuah acara. Foto: diambil dari yang beredar luas di grup-grup alumni SMP.

Saya disalahkan atas kebiasaan ke sekolah bersandal jepit itu. Lalu bagaimana kawan kawan sekelas saya? Apakah mereka bersepatu sebagaimana yang dimaksud di teks bacaan itu?  Sunarto, Jani, Waimun, Yatimun, Marsidi, Saiman, Wakiman, Yasmin, Bandi, Jari, Tarmun, Mainah, dan Jinem ke sekolah tidak bersandal jepit. Tetapi juga tidak bersepatu. Kawan-kawan saya itu bertelanjang kaki.  Heheheheh.

Itulah gambaran suasana sekolah tempat saya belajar kala itu. Yang kalau buang hajat harus lari ke sungai karena tidak ada toilet. Yang sebagian berangkat sekolah berjalan kaki melalui pematang sawah dengan sungai tanpa jembatan. Yang hanya makan ikan sesekali dari memancing di sungai dekat rumah. Yang saat awal musim hujan sepulang sekolah pada pergi ke hutan mencari kepompong ulat jati di hutan untuk lauk-pauk.  Yang jika ingin nonton TV harus menempuh perjalanan jauh nebeng di rumah tetangga. Sebuah sekolah berada di desa tepi hutan yang berjarak sekitar 5 kilo meter dari jalan raya Surabaya-Madiun.

Seangkatan saya di SD itu ada 2 kelas paralel. Total murid seangkatan  sekitar 50-an siswa. Beruntung dari SD itu ada 2 siswanya yang kemudian diterima melanjutkan di SMP 1 Caruban, sekolah negeri terbaik di wilayah kota kecil Caruban dan sekitarnya. Salah satunya adalah saya.

Di SMP itulah saya bertemu dengan seorang guru luar biasa.  Awal-awal saya dan kawan-kawan kelas IF menyebutnya dengan bu TH. Memang namanya biasa ditulis sebagai Th. Sri Sumarmi. Th adalah singkatan dari Theresia. Belakangan saya dan kawan-kawan baru tahu nick name yang lebih populer yaitu Bu Prayogo. Prayogo adalah nama Suami beliau yang saat itu sudah meninggal.

Bu Prayogo mengajar Bahasa Inggris. Bagi anak desa tepi hutan  seperti saya, Bahasa Inggris adalah sesuatu yang sama sekali baru. Satu-satunya perkenalan dengan bahasa Inggris adalah melalui acara TV yang sesekali saya tonton di rumah tetangga.

Entah apa yang dihembuskan ke jiwa saya oleh guru yang rajin ke gereja itu. Tetapi efeknya begitu besar. Kontras dengan suasana saat saya di bangku SD. Saya sangat antusias belajar bahasa Inggris. Begitu semangatnya, saya selalu mengerjakan soal-soal latihan bahasa Inggris mendahului pelajaran di sekolah. Saat di kelas membahas soal latihan halaman 20 misalnya, saya selalu sudah mengerjakan halaman 22 atau 23. Jika ada kosa kata yang tidak saya pahami saya membuka kamus Wojowasito pemberian kakak yang  mahasiswa IKIP Surabaya ketika itu.

Bu Prayogo lah yang membuat saya rajin mendengarkan siaran bahasa inggris Radio BBC, Radio Australia dan Voice of America. Tiap hari menjelang tidur siaran radio-radio bergelombang SW yang suaranya timbul tenggelam  itu adalah menu wajib. Sampai-sampai demi menghemat baterai saya memasang alat sederhana agar radio bisa otomatis mati saat saya tertidur.

&&&

Hari pertama bulan Agustus  2018. Berita duka datang melalui media sosial. Bu Prayogo berpulang. Kenangan saya terbawa jauh ke masa-masa berseragam putih biru. Terbayang sosok  yang seragam warna abu-abunya selalu tampil dengan hem putih nan anggun itu. Guru bahasa Inggris yang hadir dengan apa yang kemudian saya kenal sebagai  hidden curriculum. Vocabulary dan grammer bahasa inggris adalah alatnya. Kurikulumnya. Mindset lintas bangsa adalah hidden curriculumnya. Itulah yang menghujam dalam dalam ke sanubari saya hingga kini.

Dididkan guru yang di mata murid-muridnya dikenal anggun, ramah, charming, berbudi pekerti tinggi juga terbawa dalam karir.  Hidden curriculum beliau adalah bagian penting dari jati diri SNF Consulting, perusahaan konsultan manajemen yang saya pimpin.  Melakukan perjalanan bisnis ke berbagai belahan dunia, bekerja dengan mitra luar negeri, menugaskan team konsultan manca negara, bergulat dengan obyek penelitian perusahaan berbagai bangsa dan menuliskannya. Semuanya tidak bisa dilepaskan dari hidden curriculum yang dibawa oleh bu Prayogo melalui pelajaran bahasa Inggrisnya.

FB_IMG_1563274056657

Saya saat bertandang ke rumah Bu Prayogo bersama si buah  hati nomor 7, tidak lama sebelum beliau berpulang.  Pengambilan gambar dilakukan oleh Anni Muttamimah, istri saya.

Dididikan beliau  bahkan dirasakan anak-anak saya yang tidak lain adalah cucu didik beliau. Hidden curriculum-nya menginspirasi untuk menyekolahkan delapan anak-anak saya ke luar negeri sejak remaja. Si sulung yang menempuh bangku SMA di Malaysia tahun lalu sudah  lulus dari jurusan sastra mandarin dari Jiangxi University, Tiongkok. Si nomor dua yang sudah 6 tahun belajar di Malaysia kini sedang menyelesaikan tahun terakhirnya sebagai sarjana aktuaria. Si nomor tiga belajar di Vietnam. Si nomor empat merasakan belajar bahasa Thailand di Bangkok. Insyaallah adik-adiknya juga akan menyusul. Ibu…. Itulah cucu-cucu didikmu. Jasa besarmu selalu kukenang. Menjadi bagian penting dari kehidupan kami murid-muridmu. Selamat jalan ibu…..

Klik untuk bergabung Grup Telegram  atau Grup WA pembaca Korporatisasi

Bacaan-bacaan pemicu amal jariyah Anda
Wakaf Korporat
Peredam Risiko Investasi Wakaf
Wakaf Modern Untuk Keabadian Amal & Kemerdekaan Ekonomi
Konversi Kotak Infaq ke Kotak Wakaf
Kesalahan Wakaf Saham Dan Perbaikannya
Wakaf Untuk Beasiswa: Fulbright Dari Timur
Wakaf Moncer dengan Puasa Infaq
Wakaf Para Alumni untuk Adik Kelasnya
Wakaf Agar Rp 10 Triliun Tidak Melayang Tiap Tahun
Wakaf Uang
Enam Pilar Kemerdekaan Ekonomi Umat dan Bangsa
Korporatisasi: Asal Muasal

*)Ditulis pada tanggal 16 Juli 2019 oleh Iman Supriyono, konsultan senior dan direktur SNF Consulting, http://www.snfconsulting.com, perusahaan konsultan manajemen berbasis di Surabaya. Obituari ini terlambat hampir setahun. Tetapi hasrat menuliskannya tidak  pernah reda. Bahkan makin menguat.  Alhamdulillah hari ini tertunaikan. Semoga bermanfaat.

Kampus Sekolah Pesantren, Jangan Berbisnis!


Bukankah sebuah lembaga pendidikan harus mencari sumber pendapatan di luar SPP  siswa? Apakah judul tulisan ini tidak salah? Tidak! Judul tulisan ini benar! Sama sekali tidak ada keraguan saat saya menulis judul dan tulisan ini. Kok bisa? Lalu apa solusinya? Ikuti penjelasannya pada poin poin berikut ini.

Hasil gambar untuk harvard management company

Logo HMC: Kampus itu berinvestasi, bukan berbisnis. Bisnis dan investasi adalah dua hal yang berbeda secara diametral.

  1. Paling tidak ada empat alasan mengapa sebuah lembaga pendidikan tidak boleh berbisnis. Yang dimaksud berbisnis adalah mendirikan usaha apapun di luar pendidikan.
  2. Alasan pertama bersifat filosofis. Bahwa pendidik dan pebisnis itu adalah dua konsep yang sama sekali berbeda. Bahkan pada banyak hal berbeda 180 derajat. Pendidikan bersifat sepenuhnya sosial. Bahkan sangat bagus jika sebuah institusi pendidikan bisa menerima siapapun untuk belajar secara gratis. Sebaliknya, berbisnis tidak mungkin dilakukan tanpa orientasi laba.
  3. Karena bersifat filosofis, tentu perbedaan ini sulit dijelaskan secara kuantitatif. Anda bisa merasakannya ketika berinteraksi dengan guru yang telah mendidik belasan tahun. Bedakan dengan para pebisnis yang telah menekuni bidangnya belasan tahun. Akan ada perbedaan yang sangat terasa.
  4. Alasan kedua adalah bahwa sebuah organisasi, berupa apapun, dituntut memiliki core compentence. Sebuah keahlian yang merasuk ke seluruh unsur organisasi. Keahlian yang diperkuat secara terus-menerus. Setiap organisasi pada dasarnya selalu bersaing baik dengan organisasi sejenis maupun dengan kekuatan pemasoknya, kekuatan konsumennya, disrupsi produk pengganti, maupun pemain baru yang datang dengan “bakar uang”. Porter menyebutnya sebagai five forces atau extended rivalry. Organisasi yang tidak setia pada core competence akan mudah dikalahkan dalam persaingan tersebut.
  5. Sebuah sekolah bersaing memperebutkan kepercayaan orang tua untuk mendidik putra putrinya. Betapa banyaknya sekolah dan kampus yang tutup karena tidak mendapat murid atau mahasiswa baru. Inilah hakekat sesungguhnya persaingan antara lembaga pendidikan. Tentu saja karena pendidikan adalah tentang budi pekerti luhur, persaingannya tidak bersuasana pertempuran apalagi dengan main kasar
  6. ketiga, institusi pendidikan harus merangkul dan bersahabat dengan siapapun. Prinsip ini akan terganggu jika sebuah lembaga pendidikan berbisnis. Mungkin memang tidak akan terasa jika bisnis masih kecil. Tetapi akan sangat berbeda jika bisnis tersebut sudah membesar.
  7. Sebagai gambaran, ITS, almamater saya, diberitakan memiliki bisnis sepeda motor berbendera Gesits. Saat ini mungkin oleh Honda, Yamaha, atau Suzuki sebagai pemain bisnis motor di tanah air, kehadiran Gesits tidak diperhatikan karena masih kecil. Tetapi suatu saat misalnya Gesits sudah mampu menjual 1 juta unit motor per tahun (total kebutuhan motor nasional sekitar 5 juta unit per tahun), ITS pasti akan kesulitan mengirimkan mahasiswanya untuk kerja praktek di Honda, Yamaha atau Suzuki. Alumni ITS juga akan kesulitan masuk bekerja di pabrikan sepeda motor itu. Padahal mengirim mahasiswa kerja praktek dan ketersediaan lapangan kerja bagi alumni di perusahaan mana pun adalah justru “bisnis utama” ITS.
  8. Dengan gambaran di atas, membesarnya Gesits justru akan merugikan ITS sebagai lembaga pendidikan. Lalu, apakah sebagai perusahaan Gesits tidak boleh membesar? Itulah dilemanya. Tetap kecil salah. Membesar juga salah. Sementara perusahaan yang tidak membesar kalah di pasar karena fenomena crowding effect. Perusahaan kecil juga kalah di pasar perebutan tenaga kerja dalam era career choice effect. Baca tulisan saya di kedua link tersebut.
  9. Keempat, jika dipaksakan, perusahaan yang dimiliki (sebagai pemegang saham pengendali) oleh kampus akan cenderung mengalami fenomena pseudo CEO. Perusahaan seperti ini akan mengalami kesulitan untuk unggul bersaing dengan perusahaan-perusahaan lain. Itulah mengapa di dunia ini tidak ditemui perusahaan penguasa pasar yang dimiliki oleh kampus atau institusi pendidikan  pemegang saham pengendali. Yang ada adalah perusahaan-perusahaan fully public company yang tidak ada pesaham pengendali hasil dari sebuah proses korporatisasi berkelanjutan.
  10. Demikian alasan mengapa institusi pendidikaan tidak boleh melakukan bisnis. Pertanyaan selanjutnya, bagaimana agar sebuah lembaga pendidikan bisa mandiri secara finansial? Bahkan bisa memberi beasiswa kepada para muridnya? Universitas Al Azhar di Kairo, Harvard University dan Yale University bisa menjadi contoh yang baik.  Silakan baca link ini. Prinsipnya, institusi pendidikan mengumpulkan dan mengakumulasikan aset wakaf atau endowment fund dan kemudian menginvestasikannya secara aman sesuai konsep portofolio. Secara teknis, lembaga pendidikan mesti mendirikan perusahaan investasi (investment company) seperti Harvard Management Company (HMC) milik Harvard University. Sebuah perusahaan investasi memiliki karakter yang berbeda diametral dengan perusahaan operasional.
  11. Bagi institusi pendidikan, perusahaan investasi paling tidak memiliki tiga nilai setratejik. Pertama, proses mengumpulkan dana wakaf atau endowment merupakan batu uji kepercayaan publik. Sebuah lembaga pendidikan akan kokoh jika mampu meraih kepercayaan tiga pihak sekaligus: SDM berkualitas sebagai karyawan maupun manajemen, calon murid yang potensial, dan donatur yang besar. Harvard University dipercaya donatur sehingga endowment fund-nya mencapai sekitar Rp 500 T.
    IMG_20190425_184052

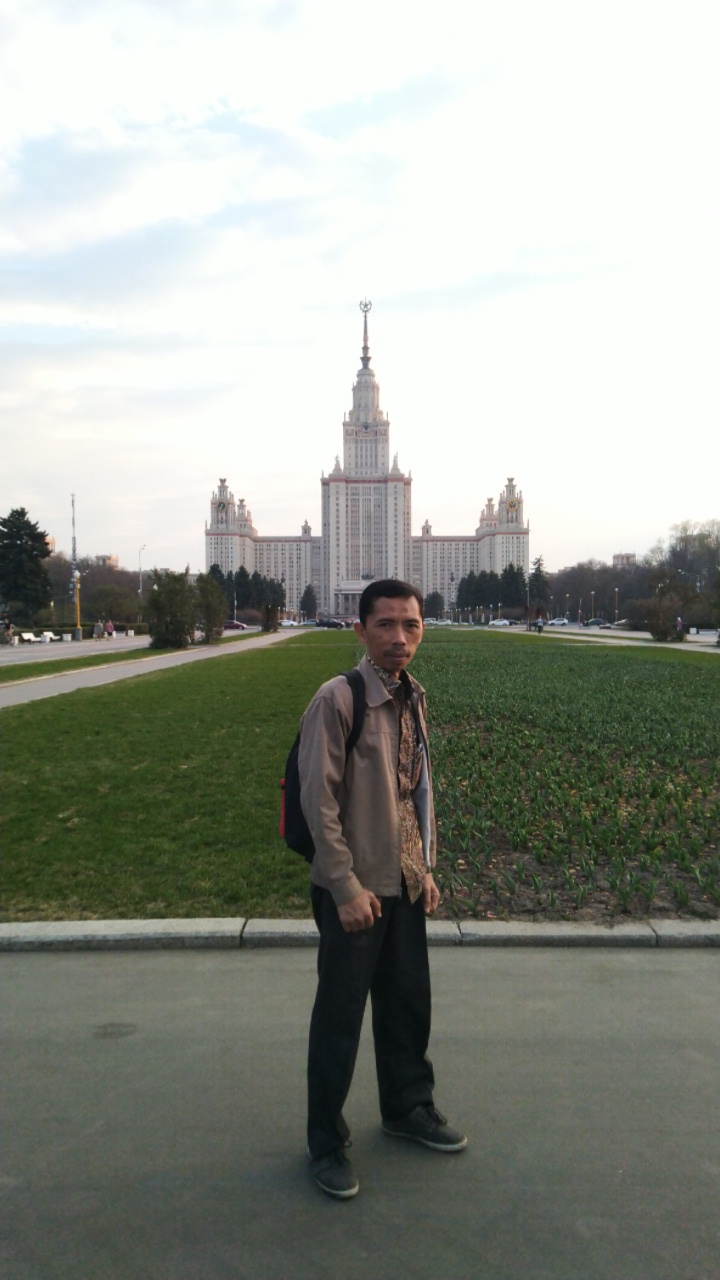
    Moscow University: Kampus mesti menjaga marwahnya sebagai lembaga pendidikan yang bebas kepentingan apapun kecuali mendidik. Foto: koleksi pribadi

  12. Kedua, sebuah perusahaan investasi bekerja dengan prinsip tanpa pesaing. Perusahaan mana pun adalah mitra. Konsep portofolio menjadikan sebuah perusahaan investasi menyebar aset kelolaannya kepada berbagai perusahaan berbagai sektor. Kepemilikan saham pada tiap perusahaan pun kecil-kecil. Tidak sampai 10%. Sifatnya mendukung modal. Murni investasi. Bukan ikut mengelola perusahaan. Semua perusahaan operating company adalah peluang tempat investasi. Semua perusahaan prospek menjadi investee.
  13. Bahkan dengan sesama invesment company pun harus bermitra. Perusahaan-perusahaan yang produknya dipakai masyarakat dunia saat ini pememgeang sahamnya adalah gabungan dari berbagai investment company besar dan kecil. Mereka sama-sama berkepentingan untuk menyebar investasainya sesuai konsep portofolio. Berkshire Hathaway besutan Warren Buffet misalnya hanya punya saham sekitar 7% di McD. Lainnya adalah banyak investment company lain yang prosentasenya lebih kecil-kecil.
  14. Ketiga, investment company akan sekaligus berperan mendorong alumni lembaga pendidikan untuk mendirikan perusahaan rintisan alias start up. Tidak diragukan lagi bahwa pada era ini tidak jamananya lagi mendirikan perusahaan kecil-kecilan. Butuh perusahaan yang tumbuh pesat sejak berdiri. Dan di balik pertumbuhan pesat itu adalah peran investment company yang menganggarkan sekitar 0,1-0,3% dari aset kelolaannya untuk “dibakar” pada start up. Baca link ini untuk lebih detail tentang start up.
  15. Secara finansial, sebuah sekolah, pesantren atau kampus disebut mapan secara finansial jika pendapatan dari investasi sudah mampu memenuhi kebutuhan sebagian besar atau seluruh biaya operasional pendidikan. Artinya, lembaga pendidikan tersebut sudah mampu menggatiskan uang SPP untuk seluruh siswanya. Seperti Al Azhar. Itulah kondisi yang harus dicapai oleh setiap lembaga pendirikan. Kalaupun tidak menggratiskan semua muridnya, lembaga pendidikan seperti itu akan mampu berbuat lebih banyak untuk dunia pendidikan.
  16. PR selanjutnya adalah menyusun roadmap untuk mencapai kondisi itu. Secara garis besar, roadmap nya adalah sebagai berikut: 
    1. Menyiapkan rekening khusus untuk menampung dana abadi alias dana wakaf. Rekening tersebut tidak tercampur dengan dana operasional 
    2. Perlahan-lahan mengumpulkan dana wakaf  dan menginvestasikannya dengan prinsip-prinsip wakaf korporat
    3. Pada saatnya mendirikan badan hukum perseroan terbatas khusus untuk mengelola dana tersebut sebagai sebuah investment company seperti yang dilakukan oleh Harvard Management Company
  17. Pada dasarnya tiga tahap di atas adalah idem dito dengan yang harus dilakukan oleh masjid-masjid seperti pada tulisan ini. Hanya berbeda pemanfaatkan pendapatan investasi wakaf. Masjid pendapatan investasinya untuk biaya operasional masjid. Lembaga pendidikan pendapatan investasi wakafnya untuk biaya operasional pendidikan.

    Ikuti KELAS WAKAF KORPORAT. Daftar http://www.klikwa.net/snfconsulting
    Kelas 02 Wakaf Korporat

  18. Pada umumnya pesantren, kampus, dan sekolah sudah biasa mengumpulkan dana dari donatur. Paling tidak dari orang tua siswa. Hanya saja selama ini orientasinya adalah yang bersifat konsumtif operasional lembaga. Kalaupun wakaf sifatnya adalah wakaf untuk keperluan operasional secara langsung seperti untuk membeli lahan atau gedung. Artinya, dengan memahami konsep investasi wakaf maka sebenarnya kampus tinggal menduplikasi kemampuan pengumpulan dana tersebut. Alokasikan sumber daya (jumlah karyawan beserta gaji dan segala pendukungnya) untuk mengumpulkan aset investasi wakaf minimal sama kuat dengan sumber daya untuk mengumpulkan donasi yang bersifat konsumtif operasional. Bisa dimulai dengan menugaskan seorang karyawan khusus untuk pengumpulan aset wakaf. Bebaskan dari tugas-tugas lain.

Demikian penjelasan tentang mengapa lembaga pendidikan tidak boleh berbisnis. Semoga bermanfaat. Anda insan pendidikan? Sekolah, pesantren atau kampus Anda siap mengeksekusinya?

Diskusi lebih lanjut? Gabung Grup Telegram  atau Grup WA SNF Consulting

Ditulis di SNF Consulting House of Management pada tanggal 15 Juli 2019 oleh Iman Supriyono, konsultan senior dan direktur SNF Consulting www.snfconsulting.com twitter/istagram/telegram @imansupri